空き家の固定資産税はどう変わる?法改正の影響と所有者が今確認すべき点

使っていない実家や相続した家をそのままにしているが、空き家に関する固定資産税や法改正の影響が不安という方は少なくありません。
最近は空き家対策として法律や税制の見直しが進み、適切な管理をしていない場合には、これまでより税負担が重くなるケースも出てきています。
一方で、条件を満たせば固定資産税や都市計画税が軽減される住宅用地特例もあり、その仕組みを正しく理解しておくことが重要です。
この記事では、空き家と固定資産税の基本から、法改正による影響、そして所有者が今すぐ検討すべき対策まで、法律面のリスクを初めて学ぶ方にも分かりやすく整理して解説します。
空き家と固定資産税の基本と住宅用地特例
固定資産税と都市計画税は、毎年1月1日時点で土地や家屋を所有している人に課税される地方税です。
建物としての利用がなく、誰も住んでいない状態であっても、土地や家屋を所有している以上、空き家であることを理由に自動的に税金が免除されることはありません。
課税の対象はあくまで「資産の所有」であり、「利用しているかどうか」は別の問題として扱われます。
したがって、空き家を所有している方も、他の住宅と同様に固定資産税等の負担が発生し続ける点を正しく理解しておくことが大切です。
土地に対しては「住宅用地特例」という軽減措置があり、一定の要件を満たす住宅の敷地については、固定資産税・都市計画税の課税標準が大きく引き下げられます。
例えば、多くの自治体では、小規模住宅用地に該当すると固定資産税の課税標準が評価額の1/6、都市計画税が1/3まで軽減される仕組みが用いられています。
この特例は地方税法に基づき、住宅1戸あたり一定面積までを上限として適用されるのが一般的です。
一方で、住宅が取り壊されるなど要件を満たさなくなると、翌年度からは住宅用地特例が適用されず、税負担が増えることがあります。
空き家の場合でも、登記上は住宅であり、かつ居住や管理の実態が一定程度認められるうちは、住宅用地特例が継続して適用されるケースが多いとされています。
しかし、建物が老朽化し著しく危険な状態となったり、倒壊や衛生面の支障が懸念される「管理不全空家」「特定空家」と判断され、行政からの指導や勧告を受けても改善しない場合には、その敷地について住宅用地特例が解除される制度が導入されています。
特例が解除されると、土地の課税標準が本来の評価額に近い水準に戻るため、固定資産税・都市計画税の負担が大幅に増える可能性があります。
居住の有無や管理状況が税負担に直結するため、空き家であっても、日常的な管理と活用方針を早めに検討することが重要です。
| 状態区分 | 住宅用地特例 | 税負担の傾向 |
|---|---|---|
| 適切管理の住宅・空き家 | 要件を満たせば適用 | 評価額の一部のみ課税 |
| 要件を欠く土地 | 住宅用地特例は不適用 | 本来の評価額で課税 |
| 勧告を受けた管理不全空家等 | 住宅用地特例が解除 | 固定資産税等が大幅増加 |
改正空家法と「管理不全空家」「特定空家」の新基準
空家等対策の推進に関する特別措置法は、増加する空き家が周辺の生活環境に悪影響を与えないよう、自治体が調査や指導を行う仕組みを定めた法律です。
平成27年の全面施行以降、老朽化した空き家の是正や除却を進めてきましたが、依然として放置空き家の問題が続いているため、令和5年法律第50号による改正が行われました。
この改正は、活用の促進と管理の強化を柱としており、所有者にとっても空き家の扱いを見直す重要な転機になっています。
とくに、新たな区分の導入や指導の流れの明確化により、従来より早い段階での対応が求められるようになっています。
改正空家法では、従来からあった「特定空家」に加えて、放置すれば将来「特定空家」になり得る段階の「管理不全空家」という区分が新設されました。
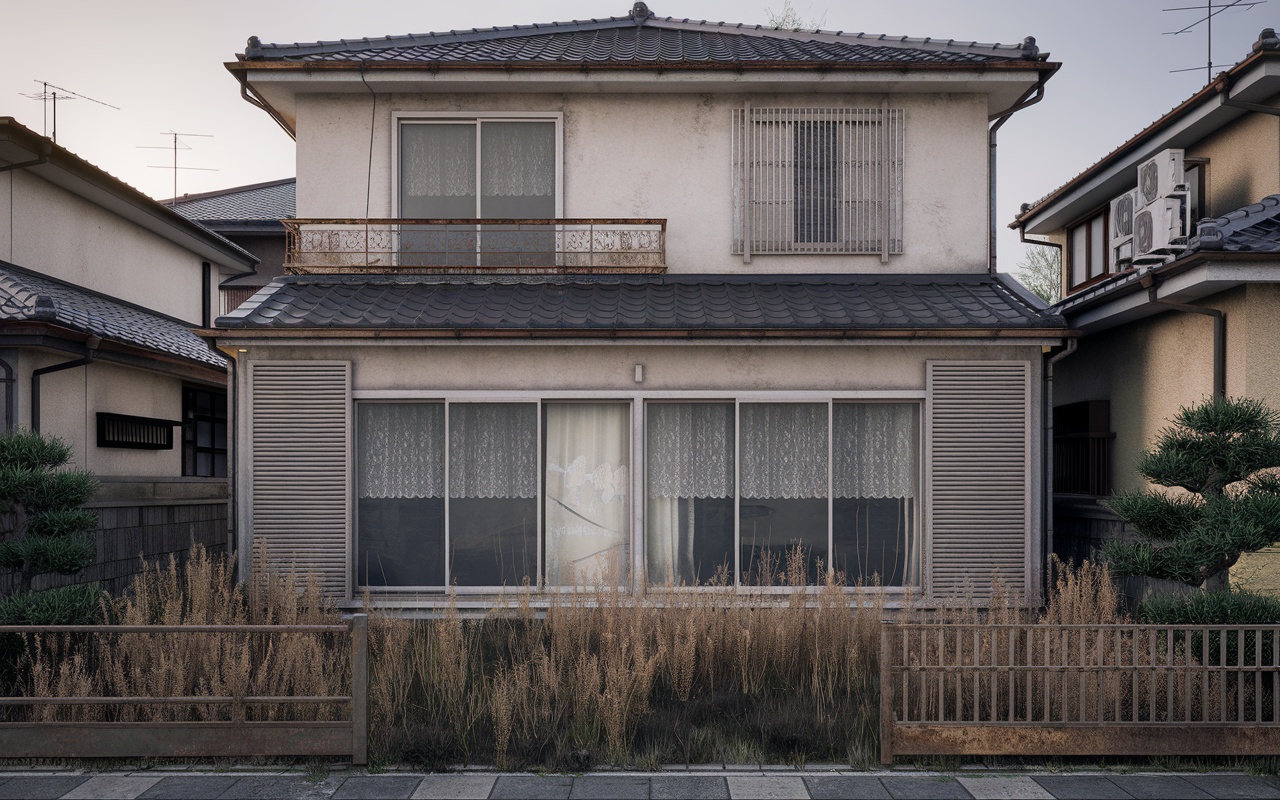
管理不全空家は、屋根や外壁の一部破損、雑草の繁茂、敷地内ごみの放置などにより、地域の生活環境に悪影響を及ぼし始めている状態が想定されています。
自治体は、この段階から所有者に対し助言や指導などの行政指導を行い、改善を促すことができます。
一方で、倒壊の危険が高い、衛生上有害な状態など、周囲への悪影響が著しい場合は、従来どおり「特定空家」と位置付けられ、勧告や命令、行政代執行など、より強い措置の対象となります。
行政による対応の流れは、まず自治体が現地調査などにより空き家の状況を把握し、必要に応じて所有者へ連絡することから始まります。
そのうえで、管理不全空家や特定空家に該当すると判断された場合、助言や指導によって自主的な改善を求め、それでも改善が見込めないときに勧告や命令といった段階的な措置へ移行します。
特定空家については、命令に従わない場合に行政代執行により除却などが行われ、かかった費用が所有者へ請求される可能性があります。
このように、改正空家法は早期の指導と是正を重視しており、空き家を長期間放置しておくほど、行政からの関与が強まる仕組みになっている点が大きな特徴です。
| 区分 | 典型的な状態 | 主な行政対応 |
|---|---|---|
| 一般の空き家 | 定期管理が行われる空き家 | 情報提供や相談対応 |
| 管理不全空家 | 放置すれば危険高まる空き家 | 助言や指導による改善促進 |
| 特定空家 | 倒壊危険や衛生悪化の空き家 | 勧告・命令・行政代執行 |
法改正による固定資産税への具体的な影響とペナルティ
改正空家法では、「管理不全空家」や「特定空家」に対して指導・勧告が行われ、勧告を受けた場合には、その敷地の住宅用地特例が解除される仕組みになりました。
住宅用地特例とは、一定の要件を満たす住宅用地について、固定資産税や都市計画税の課税標準額を本来の価格より低く抑える制度です。
しかし、管理が不十分で周辺の生活環境に悪影響を及ぼしていると判断されると、この軽減措置が適用されなくなります。
そのため、空き家を所有する方にとって、勧告を受けるかどうかが税負担に直結する重要なポイントになっています。
住宅用地特例が適用されている場合、小規模住宅用地であれば固定資産税の課税標準額は価格の6分の1、都市計画税は3分の1とされています。
ところが、管理不全空家や特定空家として勧告を受けると、この特例が外れ、土地は一般の非住宅用地と同様に価格全額が課税標準となります。
その結果、自治体の説明では、土地の固定資産税と都市計画税を合わせた負担が、おおむね3〜4倍程度に増加するケースが多いとされています。
空き家を放置しているだけで、ある年から急に税額が大きく膨らむ可能性があることを、事前に理解しておくことが重要です。
さらに、勧告を受けても必要な改善が行われない場合には、命令の発出や、行政代執行による空き家の除却・修繕といった、より強い措置が取られることがあります。
行政代執行が行われた場合、その費用は所有者に対して徴収されることになり、税負担の増加に加えて多額の費用請求を受けるおそれがあります。
また、命令に従わない場合には、過料などの制裁が科される可能性もあり、単に税金が高くなるだけで済む問題ではありません。
このように、空き家を長期間放置することは、税金面と法的リスクの双方で大きなペナルティにつながる点を理解しておく必要があります。
| 状態区分 | 税負担の目安 | 主なリスク |
|---|---|---|
| 適切管理の住宅用地 | 固定資産税等おおむね1倍 | 通常の納税義務のみ |
| 管理不全空家で勧告前 | 特例適用で税負担据え置き | 指導段階での改善要請 |
| 勧告後の管理不全空家等 | 固定資産税等が約3〜4倍 | 命令や行政代執行の可能性 |
空き家所有者が今から取るべき対策と専門相談の活用方法
まずは、現在の空き家の状態を把握し、倒壊や劣化の危険がないか点検することが重要です。
屋根や外壁、窓ガラス、塀などに破損やぐらつきがあれば、早めに補修を検討する必要があります。
あわせて、定期的な換気や清掃、庭木の剪定などを行うことで、近隣への悪臭や景観悪化を防ぐことができます。
このような基本的な管理を継続することが、固定資産税の軽減措置を維持し、法的リスクを避ける第一歩になります。
次に、空き家を「保有し続ける」のか「活用する」のか「手放す」のか、方向性を整理することが大切です。
賃貸や売却、解体といった選択肢ごとに、費用や時間、将来の税負担などを比較しながら検討する必要があります。
国土交通省の資料では、老朽化が進んだ空き家をそのまま放置すると、管理不全空家や特定空家と判断され、固定資産税の住宅用地特例が解除されることが示されています。
方向性が定まらない場合でも、当面は適切な管理を続けることで、勧告や命令といった重い措置に至ることを避けやすくなります。
空き家の管理や税負担に不安がある場合は、早い段階で自治体の相談窓口や専門家に相談することがおすすめです。
自治体によっては、空家相談窓口や空家等対策計画に基づく支援制度を設けており、管理方法の助言や支援事業の案内を受けられる場合があります。
相談の際には、固定資産税の課税明細書、登記事項証明書、建物や敷地の写真、これまでの管理状況のメモなどを用意しておくと、状況を具体的に伝えやすくなります。
また、将来の法改正や税制見直しによる負担増も見据え、相続や売却、解体のタイミングについても併せて検討しておくと安心です。
| 対策の種類 | 主な内容 | 期待できる効果 |
|---|---|---|
| 日常的な管理 | 点検・清掃・庭木整理 | 管理不全空家化の防止 |
| 利活用の検討 | 賃貸・売却など選択 | 税負担と空き家リスク軽減 |
| 専門相談の活用 | 自治体窓口や専門家相談 | 制度活用と適切な判断 |
まとめ
空き家は使っていなくても固定資産税がかかり、管理状況しだいでは住宅用地特例が外れ、税負担が一気に増える可能性があります。
さらに、管理不全空家や特定空家と判断されると、勧告や命令、行政代執行など重いペナルティに発展するおそれもあります。
早めに現状を確認し、管理・活用・処分の方針を整理することで、税金と法的リスクを大きく抑えられます。
「うちの空き家は大丈夫か不安」「何から始めればいいか分からない」という方は、ぜひ当社へご相談ください。
現状とご希望を丁寧に伺い、最適な対策をご提案いたします。